Domain mitwohnzentrale-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
mitwohnzentrale-frankfurt.de um.
Sind Sie am Kauf der Domain
mitwohnzentrale-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mitwohnzentrale-frankfurt.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **

Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
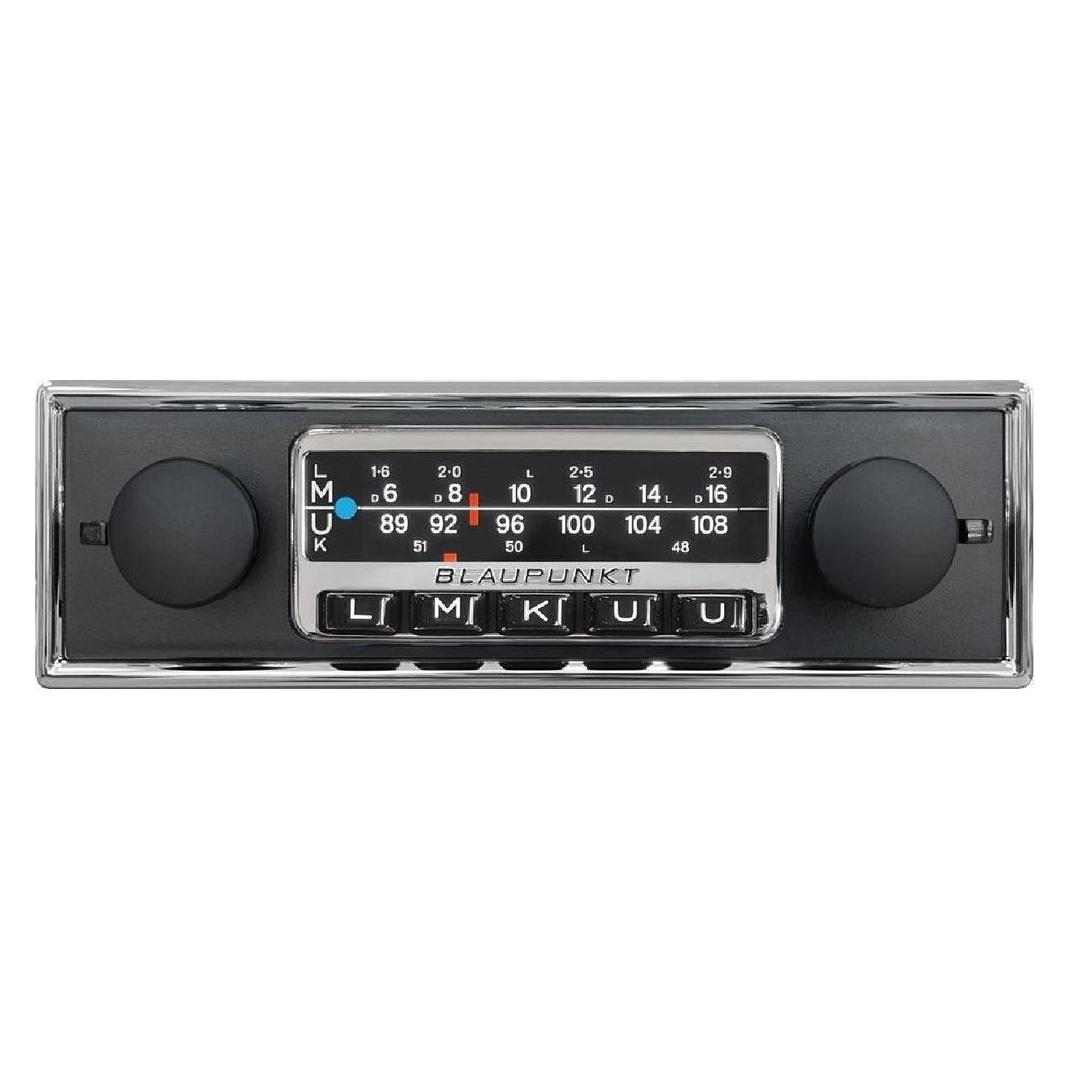
Blaupunkt, Autoradio, Frankfurt RCM82DABDas aufgelegte Kult-Autoradio "Frankfurt RCM 82" bietet viele Features. Über die Jahre haben sich einige Modelle zu wahren Kultobjekten entwickelt, so auch das legendäre Blaupunkt "Frankfurt RCM 82" aus den 80er Jahren. Nun präsentiert Blaupunkt die Interpretation des beliebten 1-DIN-Autoradios und vereint die USPs des 80er-Jahre-Modells mit modernen Technologien und Funktionen. Das Resultat ist das Blaupunkt "Frankfurt RCM 82 DAB".437,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen die aktuellen Hypothekenzinsen den Immobilienmarkt? Wer ist für die Kreditgenehmigung bei Hypotheken zuständig?
Niedrige Hypothekenzinsen können die Nachfrage nach Immobilien erhöhen, da Kredite günstiger sind. Banken und Kreditinstitute sind für die Genehmigung von Hypothekenkrediten zuständig. Höhere Zinsen können dagegen die Nachfrage dämpfen und den Immobilienmarkt beeinträchtigen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Was sind die grundlegenden Unterschiede zwischen einer festen und variablen Hypothekenzinsrate? Wie beeinflussen Hypotheken den Immobilienmarkt?
Die feste Hypothekenzinsrate bleibt während der gesamten Laufzeit des Darlehens konstant, während die variable Rate sich je nach Marktzinsen ändern kann. Feste Zinssätze bieten langfristige Stabilität, während variable Zinssätze flexibler sind, aber auch ein höheres Risiko bergen. Hypotheken beeinflussen den Immobilienmarkt, da sie die Kaufkraft der Käufer, die Preise von Immobilien und die Verfügbarkeit von Wohnraum beeinflussen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
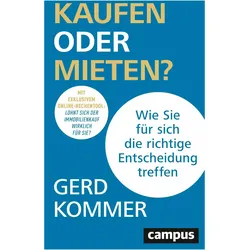
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohnmobil mieten bei Wohnfloh.de Flyer - Zeit für exklusive Abenteuer deLuxeWohnmobil mieten bei Wohnfloh.de Flyer – Zeit für exklusive Abenteuer deLuxe Bestellen Sie hier unseren Flyer oder klicken Sie auf das Bild und sehen sich den Flyer online an. Bei Wohnfloh erhalten Sie alle weiteren Informationen wohnmobil mieten wohn-floh.de ansehen Entdecken Sie das ultimative Erlebnis des exklusiven Reisens mit unserem hochwertigen Wohnmobil, das für Sie bereitsteht. Mit einer Vielzahl von erstklassigen Ausstattungen und innovativen Technologien ist dieses Wohnmobil darauf ausgerichtet, Ihre Reise unvergesslich zu machen. Beginnen wir mit der Leistung. Unser Wohnmobil verfügt über einen leistungsstarken 180 PS Diesel mit AdBlue-Technologie, der kraftvoll ist. Mit einem Verbrauch von nur 9,5 Litern auf 100 Kilometern und einem großzügigen 90-Liter-Tank sind Sie für lange Strecken gerüstet, ohne sich Gedanken über häufige Tankstopps machen1,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Wie beeinflussen die aktuellen Hypothekenzinsen den Immobilienmarkt? Wer ist für die Kreditgenehmigung bei Hypotheken zuständig?
Niedrige Hypothekenzinsen können die Nachfrage nach Immobilien erhöhen, da Kredite günstiger sind. Banken und Kreditinstitute sind für die Genehmigung von Hypothekenkrediten zuständig. Höhere Zinsen können dagegen die Nachfrage dämpfen und den Immobilienmarkt beeinträchtigen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
-
Blaupunkt, Autoradio, Frankfurt RCM82DABDas aufgelegte Kult-Autoradio "Frankfurt RCM 82" bietet viele Features. Über die Jahre haben sich einige Modelle zu wahren Kultobjekten entwickelt, so auch das legendäre Blaupunkt "Frankfurt RCM 82" aus den 80er Jahren. Nun präsentiert Blaupunkt die Interpretation des beliebten 1-DIN-Autoradios und vereint die USPs des 80er-Jahre-Modells mit modernen Technologien und Funktionen. Das Resultat ist das Blaupunkt "Frankfurt RCM 82 DAB".437,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TTS Systemwagen Magic "Frankfurt"<h3>Systemwagen "Frankfurt"</h3><p>Der stabile Systemwagen komplett aus Polypropylen.</p><p>Der Systemwagen Magic kann für Präsenz-Räume, Nacht-Räume, Schulen, Einkaufzentren und Industriebetrieben die größer als 500m2 sind benutzt werden.</p><h4>Ausstattung</h4><ul><li>1x großes Grundgestell mit 100 mm Rädern #T09070410</li><li>1x Sackhalterplatte #T090795</li><li>1x hochklappbarem Sackhalter #T090820</li><li>1x Adapter 2x70L #S070335</li><li>2x Wand #T690751</li><li>1x Zentralwanne #T090736</li><li>1x Stielhalter + 1x Haken - im Sackhalterrahmen</li><li>1x Profil # T090739</li><li>4x 4L Eimer rot/blau/gelb/grün #3360, #3361, #3362 und #3363</li><li>2x kleine Schublade #T090781</li><li>1x große Schublade #T090783</li><li>1x 15L Eimer blau/rot #B3501, #R3501</li><li>1x Rilsanhalterung #L360510</li><li>1x Tec Presse grün #3724</li></ul><h4>Maße</h4><p>L x B x H: 128-192 x 65 x 110cm</p><p...546,24 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen einer festen und variablen Hypothekenzinsrate? Wie beeinflussen Hypotheken den Immobilienmarkt?
Die feste Hypothekenzinsrate bleibt während der gesamten Laufzeit des Darlehens konstant, während die variable Rate sich je nach Marktzinsen ändern kann. Feste Zinssätze bieten langfristige Stabilität, während variable Zinssätze flexibler sind, aber auch ein höheres Risiko bergen. Hypotheken beeinflussen den Immobilienmarkt, da sie die Kaufkraft der Käufer, die Preise von Immobilien und die Verfügbarkeit von Wohnraum beeinflussen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.